Boîte noire obligatoire dans chaque voiture neuve : ce que change la réglementation européenne pour votre assurance auto
La boîte noire désormais obligatoire dans chaque voiture neuve n’est pas un gadget de plus, c’est un tournant juridique pour l’assurance auto. Ce dispositif d’enregistreur de données d’événement, imposé par la réglementation européenne GSR2, transforme la manière dont un accident est reconstitué et contesté. Pour un jeune conducteur au budget serré, l’enjeu est clair : comprendre ce que cette boîte noire voiture obligatoire données assurance implique sur ses droits, ses primes et sa responsabilité.
Le règlement européen 2019/2144, adopté par l’Union européenne, impose un enregistreur de données dans tous les véhicules neufs immatriculés, avec un objectif affiché de sécurité routière. Derrière ce discours sur la sécurité, le système soulève des questions lourdes sur l’usage des données enregistrées boîte par boîte, notamment par les assureurs et les autorités judiciaires. La réglementation européenne encadre l’accès, mais laisse encore des zones grises que les assureurs, les forces de l’ordre et les tribunaux vont tester au fil des contentieux.
Concrètement, chaque véhicule neuf doit embarquer un enregistreur de données qui capte les paramètres clés quelques secondes avant l’impact. Ce dispositif ne filme pas, ne géolocalise pas en continu, mais il enregistre la vitesse, l’accélération, le freinage, l’angle du volant, la position de la pédale et le port de la ceinture de sécurité. Pour l’assurance auto, ces données enregistrées deviennent une arme à double tranchant : elles peuvent prouver une faute grave du conducteur, ou au contraire le blanchir face à un rapport de police approximatif.
Ce que la boîte noire enregistre vraiment : données techniques, pas espionnage permanent
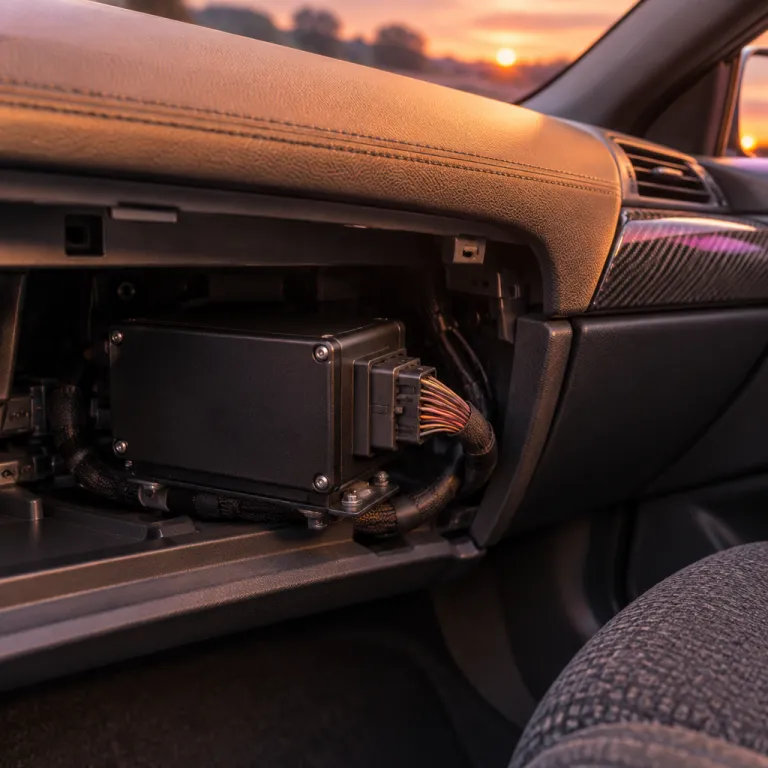
Dans chaque voiture équipée, la boîte noire est un petit boîtier relié aux capteurs du véhicule, souvent placé sous le siège ou dans le tunnel central. Ce système d’enregistreur de données d’événement (EDR) ne conserve que les dernières secondes avant un choc, puis les secondes après l’impact, pour analyser la dynamique de l’accident. On parle généralement d’une fenêtre de quelques secondes d’impact, pas d’un suivi permanent de tous vos trajets.
Les données enregistrées boîte par boîte concernent la vitesse instantanée, la décélération, l’angle du volant, l’activation de l’ABS, l’état des airbags et le port de la ceinture, pour chaque conducteur et chaque passager. Sur le plan de la sécurité routière, ces données permettent de comprendre pourquoi certains accidents deviennent mortels alors que d’autres restent bénins, et d’améliorer les véhicules neufs comme les futures voitures. Sur le plan assurantiel, elles peuvent démontrer qu’un véhicule roulait à 130 km/h en zone 80, ou au contraire que la vitesse était adaptée malgré un choc violent.
La boîte noire voiture obligatoire données assurance ne collecte pas votre identité, ni votre voix, ni vos messages, ce qui limite en théorie les risques de dérive. Elle ne suit pas non plus en continu les véhicules d’occasion déjà en circulation, car l’obligation ne vise que les voitures neuves et certains autres véhicules neufs comme les utilitaires légers. En pratique, l’impact sur la vie privée dépendra surtout de la manière dont les forces de l’ordre et les assureurs utiliseront ces données, et de la capacité des conducteurs à faire valoir leurs droits.
Différence entre EDR obligatoire et boîtiers connectés volontaires
Il faut distinguer clairement la boîte noire obligatoire dans chaque véhicule neuf et les boîtiers connectés de type « pay how you drive » proposés par certaines compagnies. Dans le premier cas, l’Union européenne impose un dispositif standardisé, limité aux secondes d’impact, sans suivi continu du comportement routier. Dans le second cas, l’assureur installe un boîtier ou une application qui collecte des données de conduite en continu, avec un impact direct sur le prix et les primes d’assurance.
Les boîtiers connectés relèvent d’un contrat d’assurance auto volontaire, avec consentement explicite du conducteur et parfois des réductions de primes à la clé. La boîte noire voiture obligatoire données assurance, elle, est intégrée au véhicule et ne nécessite aucun accord spécifique, ce qui interroge sur la portée réelle du consentement au sens du RGPD. Pour un jeune conducteur, la tentation est forte d’accepter un boîtier connecté pour faire baisser le prix, mais il faut alors lire très précisément les conditions sur la durée de conservation des données et les critères de notation.
Dans les deux cas, la frontière entre sécurité et surveillance est ténue, et la prévention routière ne doit pas servir de prétexte à une notation permanente des automobilistes. Un système de télématique volontaire peut encourager une meilleure sécurité routière, mais il peut aussi devenir un outil de sélection des risques défavorable aux conducteurs urbains ou aux livreurs. La boîte noire obligatoire, elle, se veut neutre, mais son interprétation par les assureurs et les tribunaux pèsera lourd sur le marché de l’assurance auto dans les prochaines années.
Qui peut accéder aux données de la boîte noire : droits du conducteur et limites pour l’assureur
La question clé n’est pas seulement ce que la boîte noire enregistre, mais qui peut consulter ces données et dans quelles conditions. Le texte de réglementation européenne est clair sur un point : l’accès direct est réservé aux autorités judiciaires et aux forces de l’ordre dans le cadre d’une enquête sur un accident. Un assureur ne peut pas brancher son ordinateur sur votre véhicule pour aspirer les données enregistrées, même si la voiture est déclarée épave après un choc.
En pratique, les données enregistrées boîte par boîte peuvent être extraites par un expert agréé, souvent mandaté par les autorités judiciaires, puis versées au dossier pénal ou civil. L’assureur peut ensuite y avoir accès indirectement, par le biais de la procédure, notamment lorsqu’il y a contestation sur les circonstances de l’accident ou suspicion de fraude. Pour un conducteur mis en cause, cette boîte noire voiture obligatoire données assurance peut donc être un allié précieux, à condition de savoir qu’elle existe et de demander son exploitation.
Les jeunes conducteurs, souvent fragilisés par la surprime et la méfiance des assureurs, ont tout intérêt à comprendre ce levier probatoire. Si un rapport de police vous attribue une vitesse excessive que vous contestez, l’enregistreur de données peut démontrer que le véhicule roulait en réalité à une allure compatible avec la sécurité routière. À l’inverse, si les données enregistrees boîte par boîte confirment une conduite à 150 km/h sur route limitée à 80, l’assureur pourra invoquer une faute lourde et réduire ou refuser l’indemnisation.
Assureurs, médiation et contentieux : comment utiliser les données en votre faveur
Lors d’un litige avec votre assurance auto, la boîte noire devient une pièce technique de plus dans un dossier déjà complexe. Avant d’en arriver au tribunal, il est souvent utile de passer par le médiateur de l’assurance, surtout lorsque l’assureur refuse de tenir compte des données de l’enregistreur. Un guide détaillé sur le médiateur de l’assurance auto explique comment monter un dossier solide, avec pièces techniques et arguments juridiques.
Dans ce type de contentieux, les forces de l’ordre et les autorités judiciaires jouent un rôle pivot, car ce sont elles qui valident l’extraction des données et leur fiabilité. Un conducteur peut demander, via son avocat, que les données de la boîte noire soient versées au dossier pour contester un procès verbal ou une expertise défavorable. Sur le marché français, on voit déjà des assureurs comme AXA, Allianz ou Groupama s’appuyer sur des rapports techniques très détaillés pour justifier un refus d’indemnisation après plusieurs accidents.
Pour ne pas subir, il faut adopter une stratégie simple mais ferme : demander systématiquement si le véhicule était équipé d’un enregistreur de données, exiger que les données soient conservées, et vérifier qu’elles correspondent bien aux circonstances décrites. La boîte noire voiture obligatoire données assurance ne doit pas devenir un outil à sens unique au service des compagnies, mais un dispositif équilibré au service de la vérité factuelle. Sans cette vigilance, le rapport de force entre un jeune conducteur isolé et une grande compagnie d’assurance restera déséquilibré.
Accès aux données et RGPD : ce que vous pouvez exiger
Sur le plan juridique, les données de la boîte noire sont des données techniques, mais elles peuvent être rattachées à une personne identifiée dans le cadre d’un dossier d’accident. Le RGPD s’applique donc, avec un droit d’accès, de rectification et de limitation du traitement, même si ces droits sont encadrés lorsqu’une procédure judiciaire est en cours. Un conducteur peut demander à consulter les données enregistrees boîte par boîte le concernant, mais il devra souvent passer par son avocat ou par les autorités judiciaires.
Les constructeurs automobiles ont l’obligation de sécuriser ces données et de limiter leur conservation dans le temps, pour éviter une dérive vers une surveillance généralisée des véhicules. Les assureurs, eux, ne peuvent pas constituer de bases de données massives à partir des enregistreurs de données sans base légale claire et sans consentement explicite. La boîte noire voiture obligatoire données assurance reste donc, en théorie, un outil ponctuel d’analyse d’accident, pas un mouchard permanent pour ajuster les primes d’assurance.
Dans la pratique, la vigilance s’impose, car la tentation économique est forte pour les compagnies d’assurance d’exploiter toute source de données disponible. Les jeunes conducteurs, déjà pénalisés par des primes élevées, doivent surveiller les clauses de leurs contrats qui évoquent les dispositifs embarqués et les données techniques du véhicule. Un simple paragraphe mal compris peut ouvrir la porte à une exploitation plus large des données de la boîte noire, au détriment de la protection de la vie privée.
Impact sur les primes d’assurance auto et sur le marché : qui va vraiment payer la boîte noire
Officiellement, la boîte noire obligatoire dans chaque véhicule neuf vise la sécurité routière, pas la baisse immédiate des primes d’assurance. Dans les faits, tout dispositif de sécurité a un prix, et ce coût finit toujours par se retrouver quelque part dans le marché de l’auto. Les constructeurs répercutent le coût des systèmes obligatoires sur le prix des voitures neuves, et les assureurs ajustent leurs primes en fonction du coût moyen des sinistres et des réparations.
Pour un jeune conducteur qui achète un véhicule neuf, la facture est double : un prix d’achat plus élevé à cause des dispositifs imposés par l’Union européenne, et des primes d’assurance auto qui restent majorées par la surprime jeune conducteur. La promesse implicite est que, à terme, la baisse du nombre d’accidents graves grâce à ces systèmes fera baisser les primes d’assurance. Mais l’expérience des dernières années montre que les économies de sinistres sont souvent absorbées par l’augmentation du coût des réparations et des pièces électroniques.
Sur le segment des véhicules d’occasion, l’impact sera plus progressif, car les véhicules occasion récents équipés d’une boîte noire arriveront sur le marché dans quelques années. Les assureurs pourraient alors distinguer, dans leurs grilles tarifaires, les véhicules dotés d’un enregistreur de données et les autres, en arguant d’une meilleure prévention routière. Là encore, il faudra vérifier si cette distinction se traduit réellement par des primes plus basses, ou si elle sert surtout à justifier des hausses ciblées sur les véhicules plus anciens.
Boîte noire et modulation des primes : scénario probable
Les compagnies d’assurance ne peuvent pas, à ce stade, utiliser directement les données de la boîte noire pour calculer les primes, car l’accès est réservé aux autorités judiciaires. En revanche, elles peuvent exploiter les statistiques globales issues des accidents analysés grâce aux enregistreurs de données, pour affiner leurs modèles de risque. Si les données montrent, par exemple, que certains types de véhicules ou de conducteurs provoquent plus d’accidents graves, les primes d’assurance correspondantes augmenteront.
Pour les jeunes conducteurs urbains, déjà pénalisés par le risque de vol et de stationnement en zone dense, la combinaison des facteurs de risque peut devenir explosive. Un article détaillé sur les risques spécifiques en ville pour l’assurance auto montre comment les assureurs surcotent déjà certains quartiers. L’arrivée massive de véhicules neufs équipés d’une boîte noire pourrait renforcer cette segmentation, en fournissant des données plus fines sur les zones à forte sinistralité.
À l’inverse, si les systèmes obligatoires comme le freinage d’urgence automatique ou l’assistant de maintien dans la voie réduisent réellement la gravité des accidents, les assureurs auront moins d’arguments pour maintenir des primes très élevées. La boîte noire voiture obligatoire données assurance deviendra alors un révélateur des discours commerciaux : soit les compagnies répercutent les gains de sécurité sur les tarifs, soit elles les gardent pour elles. Dans ce second cas, la pression des associations de consommateurs et des autorités de contrôle devra s’intensifier.
Jeunes conducteurs : comment arbitrer entre véhicule neuf et occasion
Pour un conducteur de 18 à 25 ans, le choix entre un véhicule neuf équipé d’une boîte noire et un véhicule d’occasion sans enregistreur n’est pas seulement une question de prix. Un véhicule neuf offre une meilleure sécurité active et passive, avec des systèmes avancés qui peuvent éviter un accident ou en réduire la gravité. Mais il implique aussi un crédit plus lourd, une assurance tous risques quasi obligatoire et des primes d’assurance auto nettement plus élevées.
Un véhicule d’occasion plus ancien, sans boîte noire, coûte moins cher à l’achat et peut être assuré au tiers avec une franchise raisonnable, ce qui allège le budget mensuel. En revanche, en cas d’accident grave, l’absence d’enregistreur de données rend la reconstitution des faits plus dépendante des témoignages et des rapports de police, parfois défavorables aux jeunes conducteurs. La boîte noire voiture obligatoire données assurance peut donc, paradoxalement, protéger juridiquement un conducteur prudent, même si elle renchérit le coût global de la voiture.
La bonne stratégie consiste à calculer le coût réel sur trois ou quatre ans, en intégrant le prix d’achat, les primes d’assurance, la franchise, la valeur à dire d’expert et le risque de sinistre. Pas le tarif d’appel, mais le coût réel au troisième sinistre. Entre une petite auto récente bien équipée en sécurité routière et une vieille voiture bon marché mais peu protégée, le bon choix n’est pas toujours celui qui semble le moins cher à court terme.
Boîte noire, responsabilité et contentieux : comment elle peut vous sauver… ou vous enfoncer
La force de la boîte noire obligatoire dans chaque véhicule, c’est sa capacité à objectiver les secondes d’impact, là où les mémoires flanchent et où les versions divergent. Dans un choc entre deux voitures, chacun a tendance à minimiser sa vitesse et à exagérer celle de l’autre, surtout lorsque les enjeux d’assurance sont importants. L’enregistreur de données tranche, en fournissant une chronologie précise des actions du conducteur et des réactions du véhicule.
Pour un jeune conducteur mis en cause dans un accident grave, ces données peuvent faire la différence entre une faute simple et une faute lourde, avec des conséquences majeures sur l’indemnisation. Si la boîte noire montre que le conducteur a freiné à temps, gardé une vitesse raisonnable et porté sa ceinture, l’assureur aura plus de mal à invoquer une négligence caractérisée. À l’inverse, si les données enregistrees boîte par boîte révèlent une vitesse délirante ou une manœuvre absurde, la compagnie pourra réduire l’indemnisation ou exercer un recours direct.
Les forces de l’ordre et les autorités judiciaires vont progressivement intégrer ces enregistreurs de données dans leurs méthodes d’enquête, comme cela se fait déjà pour les poids lourds et certains transports collectifs. Les experts automobiles devront apprendre à interpréter ces données techniques, à les confronter aux traces sur la chaussée et aux déformations des véhicules. La boîte noire voiture obligatoire données assurance deviendra alors un élément central des dossiers de responsabilité, au même titre que les constats amiables et les rapports d’expertise.
Refus d’indemnisation et recours : ne pas se laisser intimider
Les assureurs n’hésitent pas à invoquer la vitesse excessive, le non port de la ceinture ou la conduite sous l’emprise d’alcool pour réduire ou refuser l’indemnisation, surtout après plusieurs accidents. Avec la généralisation de la boîte noire, ils disposeront d’un outil supplémentaire pour étayer ces refus, en s’appuyant sur des données chiffrées difficiles à contester. Mais cela ne signifie pas que le conducteur doit accepter sans broncher chaque interprétation défavorable.
En cas de désaccord, il est possible de demander une contre expertise, voire une expertise judiciaire, pour vérifier la cohérence entre les données de l’enregistreur et les autres éléments du dossier. Un article de référence sur la taxe attentat dans l’assurance auto rappelle déjà comment certaines lignes de contrat sont mal comprises et mal expliquées aux assurés. Avec la boîte noire voiture obligatoire données assurance, le même phénomène risque de se reproduire : clauses obscures, interprétations à sens unique, et nécessité de lire les conditions générales ligne par ligne.
Face à un refus d’indemnisation fondé sur les données de la boîte noire, la bonne réaction consiste à demander le rapport complet, à vérifier les unités, les horodatages et les marges d’erreur, puis à solliciter un avis indépendant. Un conducteur n’a pas à se contenter d’un simple résumé fourni par l’assureur, surtout lorsque des milliers d’euros d’indemnisation sont en jeu. La technique ne doit pas servir de paravent à des décisions économiques unilatérales.
Prévention routière : un outil pédagogique si on vous donne accès aux données
Utilisée intelligemment, la boîte noire peut devenir un outil de prévention routière pour les jeunes conducteurs, à condition qu’ils puissent consulter leurs données après un accident. Analyser les secondes d’impact, comprendre à quel moment le freinage aurait dû commencer, voir comment le véhicule a réagi, tout cela peut éviter de reproduire les mêmes erreurs. Mais pour l’instant, la réglementation européenne ne prévoit pas un accès direct et systématique du conducteur à ces informations détaillées.
Certains constructeurs pourraient être tentés de proposer des interfaces pédagogiques, permettant de visualiser les données de l’enregistreur après un choc, sous une forme compréhensible. Cela transformerait la boîte noire voiture obligatoire données assurance en véritable outil de formation continue, notamment pour les conducteurs récents. Encore faut il que ces initiatives ne se transforment pas en nouveaux produits commerciaux, avec des options payantes et des abonnements superflus.
La prévention routière ne doit pas être un prétexte pour vendre des services additionnels, mais un engagement concret pour réduire les accidents et les blessures graves. Si les données techniques restent confisquées par les seuls experts et assureurs, le potentiel pédagogique de la boîte noire restera largement inexploité. Là encore, la pression des associations d’usagers et des consommateurs sera déterminante pour imposer un partage plus équilibré de l’information.
Chiffres clés sur la boîte noire automobile et la sécurité routière
- Le règlement (UE) 2019/2144 impose, au niveau de l’Union européenne, l’installation d’un enregistreur de données d’événement (EDR) sur tous les nouveaux types de véhicules particuliers et utilitaires légers, avec une généralisation progressive à toutes les immatriculations neuves ; cette obligation s’inscrit dans la stratégie européenne visant à réduire fortement le nombre de tués sur les routes (source : règlement (UE) 2019/2144).
- Les EDR automobiles enregistrent généralement entre 5 et 10 secondes de données avant l’impact et quelques secondes après, ce qui suffit pour reconstituer la dynamique de la plupart des accidents graves, selon les travaux menés sur les boîtes noires de véhicules aux États Unis et repris par plusieurs organismes européens de sécurité routière.
- Les systèmes de sécurité obligatoires introduits par le règlement GSR2, dont la boîte noire fait partie, pourraient permettre de réduire de manière significative le nombre de collisions mortelles et de blessures graves dans l’Union européenne, en combinant l’effet de l’EDR, du freinage d’urgence automatique, de l’assistant intelligent de vitesse et de l’aide au maintien dans la voie (analyse de la Commission européenne lors de l’adoption du règlement).
- En France, le coût moyen d’un sinistre corporel en assurance auto se chiffre en dizaines de milliers d’euros, ce qui explique l’intérêt des assureurs pour toute donnée permettant de mieux qualifier la responsabilité et de limiter les fraudes, même si l’accès direct aux données de la boîte noire leur est interdit sans intervention des autorités judiciaires.
- Les études menées sur les véhicules équipés d’EDR montrent que la vitesse excessive ou inadaptée reste un facteur déterminant dans une part importante des accidents mortels, ce qui renforce la volonté des régulateurs européens de croiser les données de la boîte noire avec les autres dispositifs de sécurité pour améliorer la prévention routière.