Grêle, voiture et assurance : vérifier avant l’orage, agir après
La grêle ne prévient pas, mais votre contrat d’assurance, lui, est écrit noir sur blanc. Pour une voiture électrique, une auto hybride ou un véhicule de collection, la moindre erreur de garantie peut transformer un simple épisode de grêle voiture en gouffre financier. Avant même de parler de déclaration de sinistre, il faut donc comprendre comment votre assurance auto traite les dommages causés par les événements climatiques.
Dans la plupart des contrats d’assurance auto tous risques, la garantie événements climatiques couvre la grêle, la tempête et la neige, avec parfois une garantie catastrophe en plus pour les catastrophes naturelles. En formule assurance tiers, seule une formule tiers étendu ou intermédiaire inclut généralement une garantie grêle assurance ou une garantie bris de glace élargie, ce qui change tout pour l’indemnisation des dégâts de carrosserie. Ne vous fiez pas aux slogans commerciaux ; lisez la fiche d’information précontractuelle et les conditions générales de votre contrat d’assurance ligne par ligne.
Pour un véhicule haut de gamme, une voiture de luxe ou une voiture de collection, la valeur à dire d’expert et la vétusté appliquée avant d’être indemnisé pèsent plus lourd que le tarif d’appel. Un utilitaire personnel ou un véhicule électrique stationné dehors subira souvent des dégâts de grêle sur le capot, le toit et parfois le pare brise, avec des dommages causés qui peuvent dépasser la valeur du véhicule sur le marché. Avant la prochaine alerte météo, vérifiez si votre auto assurance inclut bien une garantie catastrophe ou au minimum une garantie événements climatiques, et si les bris de glaces sont couverts sans franchise dissuasive.
Constater les dégâts de grêle : photos, preuves et pièges à éviter
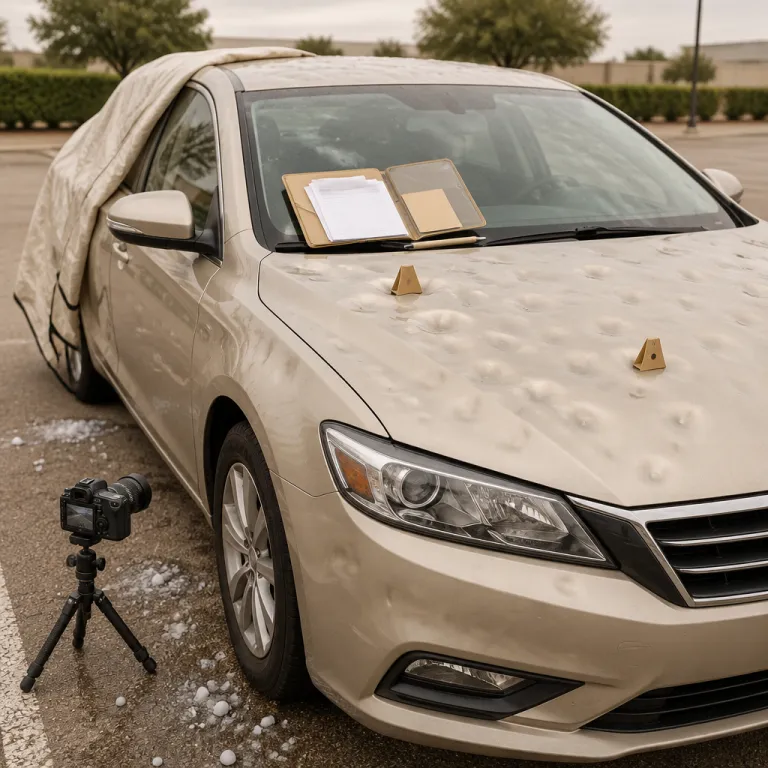
Une fois l’orage passé, ne touchez à rien avant d’avoir documenté les dégâts de grêle sur votre véhicule. La règle est simple : plus votre dossier de grêle voiture assurance déclaration indemnisation est solide, moins votre assureur aura de marge pour minimiser les dommages. Pour une voiture grêlée ou plusieurs voitures grêlées sur le même parking, vous devez penser comme un expert d’assurance, pas comme un simple automobiliste pressé.
Commencez par photographier la voiture grêlée sous quatre angles, en montrant bien la carrosserie, le toit, le capot et le pare brise, puis zoomez sur chaque impact de grêlon avec une pièce de monnaie pour l’échelle. Prenez aussi des vues larges de l’environnement d’habitation ou du parking, avec d’autres véhicules grêlés et les traces de grêle au sol, afin de prouver les causes de grêle et le caractère d’événements climatiques massifs. Ces photos serviront à l’expert mandaté par le sinistre assureur pour évaluer les dommages causés, qu’il s’agisse de bris de glaces, de bosses sur la carrosserie ou de bris d’éléments plastiques.
Ne nettoyez pas immédiatement la voiture grelée, ne redressez pas la tôle et ne faites pas réparer le moindre bris avant l’accord de l’assureur, sauf urgence de sécurité évidente. Si votre véhicule est un modèle électrique ou hybride, signalez tout doute sur un éventuel sinistre grêle ayant atteint les capteurs, le toit vitré ou les éléments de recharge, car ces dommages peuvent être coûteux et difficiles à prouver ensuite. Pour comprendre comment votre assureur calcule la vétusté et la valeur retenue avant indemnisation, consultez un décryptage détaillé du vrai calcul de l’indemnisation selon la cote et l’abattement.
Déclarer le sinistre de grêle : les 48 heures qui changent tout
Pour une grêle voiture, la procédure de déclaration n’a rien à voir avec un accrochage avec un tiers identifié. Il n’y a pas de constat amiable à remplir, seulement l’obligation de déclarer le sinistre de grêle à votre assureur dans les délais légaux, sous peine de voir l’indemnisation réduite ou refusée. La loi impose un délai maximum de cinq jours ouvrés après la constatation des dégâts, porté à dix jours en cas d’arrêté de catastrophes naturelles.
Dans la pratique, viser une déclaration en moins de quarante huit heures reste la meilleure stratégie pour une grêle voiture assurance déclaration indemnisation efficace, surtout lors d’un épisode massif où les sinistres affluent chez chaque assureur. Vous devez déclarer le sinistre par l’espace client, par téléphone ou par courrier recommandé, en décrivant précisément les dommages causés, la date, l’heure approximative et le lieu, qu’il s’agisse d’un parking d’habitation, d’un parking d’entreprise ou d’un stationnement sur voirie. Joignez systématiquement les photos des dégâts de grêle, les éventuels témoignages et, si disponible, l’attestation d’intempéries fournie par la mairie ou Météo France.
Ne laissez pas votre assureur remplir les blancs à votre place ; c’est à vous de déclarer le sinistre de manière complète et cohérente, sans exagération mais sans minimiser les dommages. Pour une assurance auto au tiers, vérifiez si votre contrat d’assurance tiers inclut bien une garantie événements climatiques ou une garantie catastrophe, faute de quoi la voiture grêlée ne sera pas indemnisée pour les dégâts de carrosserie. Les fraudes à l’assurance auto liées aux sinistres climatiques existent, et leur coût invisible pèse sur toutes les primes, comme le montre l’analyse sur le coût réel de la fraude détectée en assurance auto.
Expertise, PDR et réparateurs agréés : défendre la valeur de votre véhicule
Une fois le sinistre de grêle déclaré, l’assureur mandate un expert automobile pour chiffrer les dommages et proposer une solution de réparation. Pour une auto récente, une voiture électrique ou un véhicule de luxe, l’enjeu n’est pas seulement esthétique ; la moindre erreur d’expertise peut faire basculer le dossier en véhicule économiquement irréparable. Vous devez donc comprendre les méthodes de réparation proposées et leurs conséquences sur votre indemnisation.
Le débosselage sans peinture, appelé PDR, est souvent privilégié pour une voiture grêlée lorsque la peinture n’est pas écaillée, car il limite le coût de réparation et évite parfois l’application de la franchise prévue au contrat. Les réparateurs agréés spécialisés en sinistre grêle travaillent à la chaîne sur des séries de voitures grêlées, ce qui permet à l’assureur de négocier des tarifs, mais pas au détriment de la qualité de la carrosserie. Si l’expert propose un remplacement de panneaux plutôt qu’un PDR, demandez les raisons techniques, surtout pour un véhicule de collection ou une auto haut de gamme où la peinture d’origine a une valeur particulière.
En cas de désaccord sur le montant de l’indemnisation ou sur la méthode de réparation, vous avez le droit de demander une contre expertise, droit généralement prévu dans les conditions générales de votre assurance auto. Ce recours direct à un autre expert, à vos frais ou partagés selon le contrat, peut rééquilibrer le rapport de force avec le sinistre assureur, notamment lorsque les dégâts de grêle sont sous estimés. Pour choisir une auto assurance réellement adaptée à votre profil et à la valeur de votre véhicule, consultez un guide indépendant sur le choix d’une assurance auto sans se tromper.
Garanties, franchises et limites : ce que votre assureur ne met pas en avant
Les assureurs aiment parler de prise en charge des événements climatiques, beaucoup moins des exclusions et des franchises qui grignotent l’indemnisation. Une grêle voiture assurance déclaration indemnisation réussie ne suffit pas si votre contrat d’assurance prévoit une franchise élevée sur la garantie événements climatiques ou sur la garantie bris de glace. Pour un véhicule électrique, un utilitaire personnel ou une voiture de collection, ces détails contractuels font la différence entre une réparation intégrale et un reste à charge douloureux.
Dans une formule tous risques, la garantie catastrophe naturelle intervient seulement en cas d’arrêté officiel, alors que la garantie grêle assurance ou la garantie événements climatiques peut jouer sans cet arrêté, avec des règles de franchise différentes. En assurance tiers, seule une assurance tiers étendue ou intermédiaire inclut parfois une garantie bris de glaces élargie et une couverture des dommages causés par la grêle, mais certains contrats excluent les toits vitrés ou les accessoires non déclarés. Lisez attentivement les clauses sur les bris de glaces, la carrosserie, les éléments de pare brise et les plafonds d’indemnisation, surtout si votre véhicule est équipé d’un toit panoramique ou de capteurs avancés.
La responsabilité civile obligatoire ne couvre jamais les dégâts de grêle sur votre propre véhicule, elle ne sert qu’à indemniser les tiers pour les dommages que vous leur causez. Pour un propriétaire exigeant, la vraie question n’est donc pas « suis je assuré » mais « dans quelles limites suis je indemnisé en cas de sinistre grêle massif ». Pas le tarif d’appel, mais le coût réel au troisième sinistre ; c’est là que se mesure la qualité d’une assurance auto face aux événements climatiques répétés.
Cas particuliers : véhicule électrique, collection, utilitaire et stationnement à domicile
Les propriétaires de véhicules spécifiques subissent de plein fouet les limites des contrats standard lors d’un épisode de grêle. Une voiture électrique avec toit vitré, une auto de collection restaurée ou un utilitaire personnel utilisé pour une activité indépendante ne se gèrent pas comme une citadine banale. Les dégâts de grêle sur ces véhicules peuvent rendre la réparation économiquement absurde si l’indemnisation ne tient pas compte de leur valeur réelle et de leur usage.
Pour une voiture de collection, la valeur agréée dans le contrat d’assurance doit être vérifiée avant tout sinistre grêle, faute de quoi l’expert appliquera une vétusté classique défavorable. Un véhicule électrique subissant des bris de glaces sur un toit panoramique ou des dommages causés aux capteurs de conduite assistée peut générer un devis de réparation très supérieur à celui d’une voiture grêlée classique. Dans ces cas, la qualité de la garantie, la clarté des exclusions et la possibilité de recours direct contre le sinistre assureur deviennent déterminantes.
Le stationnement à domicile n’est pas neutre non plus, surtout si votre contrat multirisque habitation mentionne des garanties pour les événements climatiques sur les dépendances ou les abris de voiture. Même si l’habitation ne couvre pas les dégâts de grêle sur le véhicule lui même, elle peut intervenir pour les bris de structures qui ont aggravé les dommages, comme un toit d’abri effondré sur une voiture grelée. En combinant une assurance auto bien calibrée, une multirisque habitation correctement paramétrée et une discipline stricte de déclaration dans les quarante huit heures, vous maximisez vos chances d’être indemnisé correctement après chaque épisode de grêle voiture.
FAQ sur la grêle et l’indemnisation des dégâts sur les véhicules
Quels types de contrats couvrent les dégâts de grêle sur une voiture ?
Les dégâts de grêle sur une voiture sont couverts par les contrats d’assurance auto tous risques et par certaines formules d’assurance tiers étendu incluant une garantie événements climatiques. Un simple contrat d’assurance au tiers sans extension ne couvre pas les dommages causés à votre propre véhicule, même en cas de sinistre grêle massif. Il faut vérifier la présence explicite d’une garantie grêle assurance ou d’une garantie catastrophe naturelle dans les conditions générales.
Quel est le délai pour déclarer un sinistre de grêle à l’assureur ?
Le délai légal pour déclarer un sinistre de grêle à l’assureur est de cinq jours ouvrés à compter de la constatation des dégâts. Ce délai est porté à dix jours en cas de publication d’un arrêté de catastrophes naturelles couvrant l’événement. Pour optimiser votre indemnisation, il est fortement recommandé de déclarer le sinistre dans les quarante huit heures et de fournir immédiatement des photos détaillées.
Faut il un constat amiable pour une voiture grêlée sur un parking ?
Non, il n’y a jamais de constat amiable pour une voiture grêlée, car aucun tiers responsable n’est identifié. La procédure consiste à remplir un formulaire de déclaration de sinistre auprès de votre assureur, en décrivant les circonstances et les dommages. Vous devez joindre des photos de la carrosserie, des bris de glaces éventuels et de l’environnement pour prouver les causes de grêle.
Le débosselage sans peinture (PDR) est il toujours la meilleure solution ?
Le débosselage sans peinture est souvent la solution la plus pertinente lorsque la peinture n’est pas abîmée, car il limite le coût et préserve la teinte d’origine. Pour une voiture de collection ou un véhicule haut de gamme, le PDR permet de conserver la carrosserie d’origine, ce qui est important pour la valeur à la revente. Toutefois, si les impacts ont fissuré la peinture ou provoqué des bris de panneaux, un remplacement classique peut s’imposer.
Une assurance habitation peut elle intervenir pour une voiture endommagée par la grêle ?
Une assurance habitation ne couvre pas directement les dégâts de grêle sur le véhicule, qui relèvent de l’assurance auto. En revanche, elle peut indemniser les dommages sur les structures comme un carport ou un abri effondré sur la voiture, ce qui peut compléter la prise en charge globale. Il est donc utile de déclarer aussi le sinistre à l’assureur habitation lorsque les bâtiments ou dépendances sont touchés.